Страховка плохо продаётся человеку в спокойный день. Деньги уходят сейчас, а событие может вообще не произойти. Мозг довольно быстро предлагает разумный аргумент: «Зачем платить за то, чем я, возможно, никогда не воспользуюсь?»
Такой вопрос нормален. Страхование имеет смысл оценивать через математику риска, условия договора и собственную способность пережить ущерб.
В девятом уроке «Карты выживания» страховка входит в систему финансовой защиты. Мы рассматриваем её как способ ограничить последствия редкого, но дорогого события.
Начните с размера потенциального ущерба
У риска есть минимум два измерения: вероятность и цена последствий.
Мелкую поломку бытовой техники большинство людей способны оплатить из текущих денег или небольшого резерва.
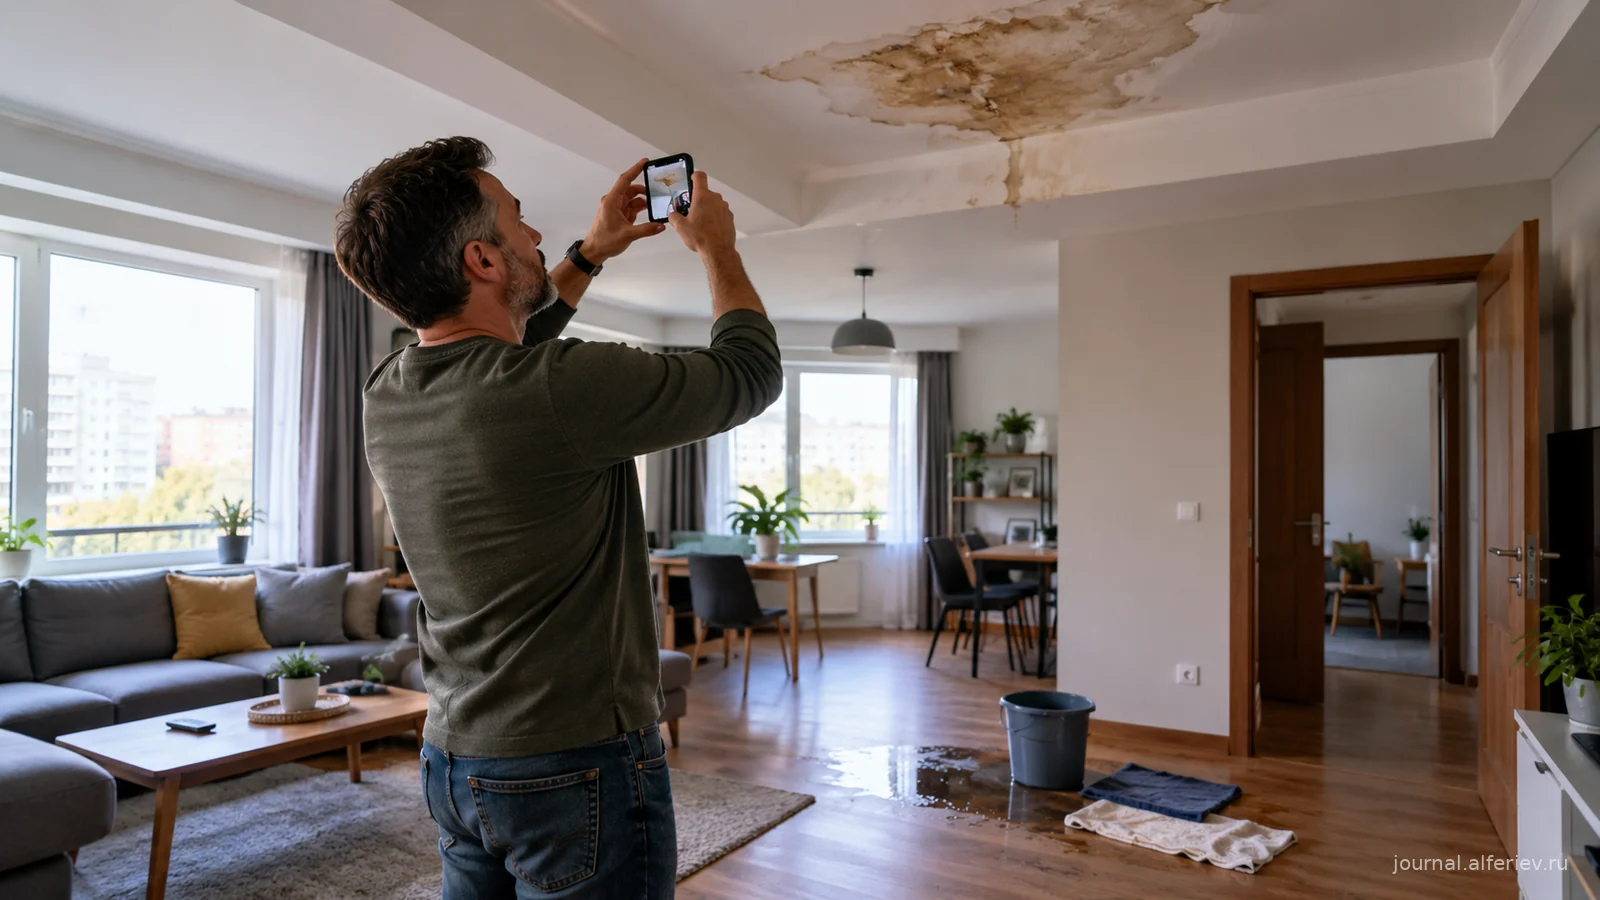
Крупный ущерб квартире, серьёзная ответственность перед третьими лицами, длительная потеря трудоспособности или другое тяжёлое событие может стоить значительно больше семейной подушки.
Вот здесь появляется смысл страхования: часть финансового риска передаётся страховой компании на условиях конкретного договора.
Ключевая мысль проста. Сначала оцените возможный ущерб. Потом сравните его со своим резервом и стоимостью защиты.
Страховка не должна заменять финансовую подушку
Есть расходы, которые удобнее покрывать самостоятельно.
Если каждую небольшую неприятность пытаться передать страховщику, стоимость защиты может стать чрезмерной.
Финансовая подушка работает как первый слой. Она закрывает обычные сбои, временное снижение дохода, мелкие ремонты и прочие расходы, которые человек способен выдержать.
Страхование полезнее для событий, где потенциальный ущерб значительно выше доступного резерва.
Поэтому эти инструменты дополняют друг друга.
Смотрите на договор, а не на название продукта
Две страховки с похожим названием могут отличаться очень сильно.
Нужно смотреть:
- что именно считается страховым событием;
- какие риски включены;
- какие исключения действуют;
- какой установлен лимит выплаты;
- есть ли франшиза;
- какие документы потребуются;
- в какие сроки нужно уведомить страховую компанию;
- какие обязанности есть у страхователя;
- на какой территории действует покрытие.
Рекламная фраза «защита на миллион» мало говорит без понимания условий.
Полис стоит читать до оплаты, а самые важные пункты лучше выписывать отдельно.
Что такое франшиза и лимит
Франшиза определяет часть ущерба, которую человек покрывает сам в предусмотренных договором случаях.
Лимит задаёт максимальную сумму ответственности страховой компании по конкретному риску или договору.
Эти параметры влияют и на цену полиса, и на реальную пользу в момент события.
Например, защита с маленькой страховой суммой может выглядеть дешёвой, но крупный ущерб всё равно останется в основном на владельце.
С другой стороны, максимальное покрытие по всем возможным рискам способно сделать полис неоправданно дорогим.
Нужен разумный баланс под конкретную ситуацию.
Какие риски хотя бы стоит посчитать
У каждой семьи и каждого бизнеса список свой.
Полезно отдельно посмотреть на:
- жизнь и здоровье кормильцев семьи;
- жильё и крупное имущество;
- гражданскую ответственность;
- автомобиль и связанную с ним ответственность;
- дорогое оборудование;
- риски, связанные с путешествиями;
- профессиональную или предпринимательскую ответственность, если она актуальна.
Задача на этом этапе состоит в оценке масштаба возможного ущерба. Решение о конкретном продукте принимается после изучения условий.
Дешёвый полис может оказаться дорогим
Сравнивать только цену удобно, но опасно.
Полис за условные три тысячи рублей с узким покрытием и большим количеством исключений может защищать слабее более дорогого варианта.
Полезнее сравнивать стоимость одинакового или близкого объёма защиты.
Спросите:
Что произойдёт со мной финансово после страхового события?
Какую часть ущерба покроет полис?
Какую часть я оставляю на себе?
Есть ли у меня деньги на эту часть?
Так разговор становится предметным.
Проверьте крупные риски семьи
Возьмите лист и выпишите пять событий, которые способны создать большие финансовые последствия.
Например: серьёзный ущерб жилью, длительная потеря дохода одним из кормильцев, крупная ответственность перед другим человеком, дорогое лечение, потеря критичного имущества бизнеса.
Рядом укажите примерный масштаб ущерба и существующие способы защиты.
Варианты могут быть разными: резерв денег, государственные механизмы, страхование, диверсификация дохода, юридические договорённости, резервное имущество.
Если один сценарий способен уничтожить весь финансовый запас, его стоит изучить внимательнее.
Страховка требует периодической ревизии
Жизнь меняется.
Появляется квартира, ребёнок, ипотека, бизнес, новая машина, дорогая техника. Меняется доход и размер финансовой подушки.
Полис, который подходил три года назад, может уже не соответствовать реальным рискам.
Раз в год полезно пересмотреть:
- какие крупные риски появились;
- какие исчезли;
- изменился ли размер возможного ущерба;
- достаточно ли лимитов;
- актуальны ли данные в договоре;
- помните ли вы порядок действий при событии.
Страховка, о которой владелец ничего не знает, создаёт странное чувство защищённости.
Не покупайте спокойствие вслепую
Страхование часто продают через страх. Такой способ плохо помогает принять качественное решение.
Лучше спокойно посчитать сценарии.
Какова цена события?
Можете ли вы покрыть её сами?
Сколько стоит передача части риска?
Какие ограничения у договора?
После этих вопросов появляется рациональная картина.
Для сложных продуктов, крупных сумм и юридических нюансов имеет смысл привлекать профильного специалиста и внимательно читать документы.
Как это связано с «Картой выживания»
В «Карте выживания» страховка является одним из инструментов управления последствиями. Рядом с ней стоят финансовая подушка, несколько источников дохода, план Б, договорённости и резервные данные.
Каждый инструмент закрывает свою часть риска.
Страхование особенно полезно там, где возможный ущерб слишком велик для самостоятельной оплаты. Сначала посчитайте цену риска. После этого гораздо легче понять, какую его часть имеет смысл оставить себе, а какую передать.